 Деньги без иллюзий:
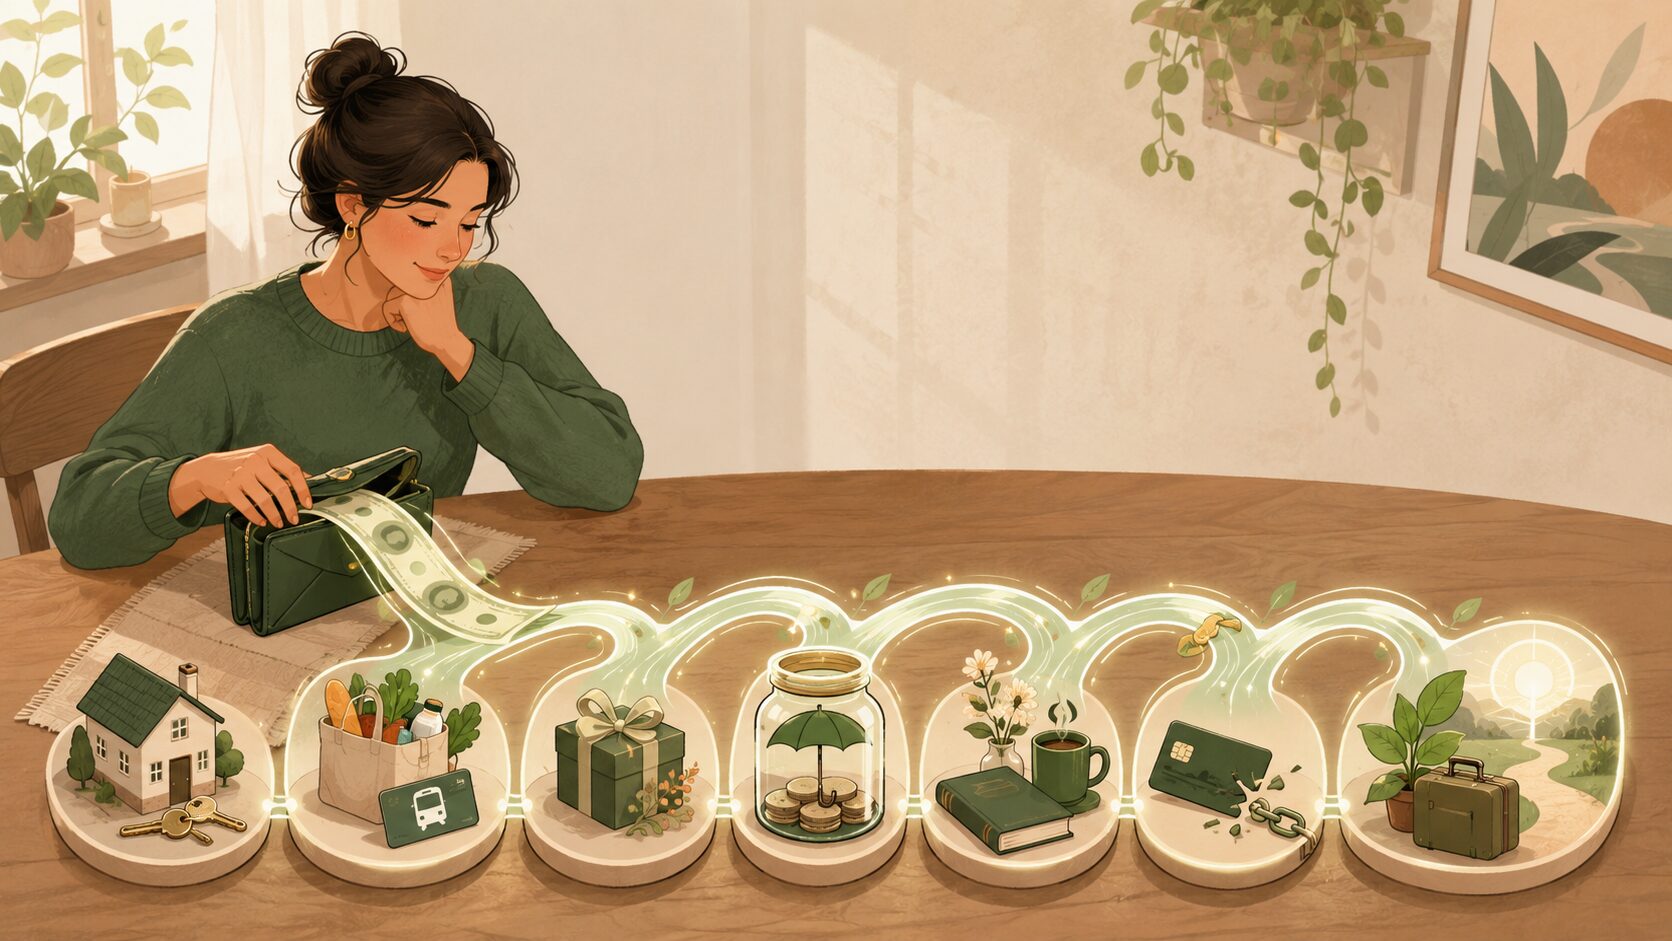
Как распределять зарплату правильно, если счета оплачены, а оставшиеся деньги заканчиваются слишком рано? Часто человек выполняет только половину работы: закрывает очевидные платежи, а остатку не даёт точного назначения.
Сумма остаётся на одной карте и кажется свободной. Из неё покупают продукты, заказывают доставку, оплачивают поездки и небольшие желания. По отдельности траты кажутся оправданными, однако вместе отнимают деньги у конца месяца, будущих расходов и личных планов.
Проблема не всегда в лишних покупках. Чаще зарплата просто не разделена между задачами, которые наступят в разные сроки. Семь шагов помогут провести её по понятному маршруту: от обязательных платежей до цели, выбранной вами.
Содержание
- Шаг 1 — Сначала оплатите то, что нельзя отложить
- Шаг 2 — Оставьте деньги на конец месяца, пока они ещё есть
- Шаг 3 — Не позволяйте редким расходам разрушать обычный месяц
- Шаг 4 — Соберите запас на случай, когда жизнь нарушит планы
- Шаг 5 — Оставьте часть зарплаты на жизнь, а не только на счета
- Шаг 6 — Назначьте сумму, которая каждый месяц сокращает долг
- Шаг 7 — Сделайте личные цели частью каждой зарплаты
- Часто задаваемые вопросы
- Заключение — зарплата становится опорой, когда получает порядок
🔹 Шаг 1 — Сначала оплатите то, что нельзя отложить
Первое распределение начинается не с процентов, а с обещаний, которые уже даны. Аренда, ипотека, коммунальные услуги и кредиты имеют сроки, поэтому их нельзя смешивать с повседневными деньгами.
Запишите всё, что нужно оплатить независимо от настроения и планов:
- аренду, ипотеку или квартплату;
- коммунальные услуги;
- минимальные платежи по кредитам;
- связь и домашний интернет;
- регулярные лекарства;
- обязательные расходы на детей;
- страховки и необходимые сервисы.
После этого переведите общую сумму на отдельный счёт или специальную карту. Так она перестанет создавать ложное ощущение свободного остатка.
Предположим, зарплата составляет 80 000 рублей. На обязательные платежи требуется 43 000 рублей. Для следующих шагов остаётся 37 000 рублей.
Это не уменьшение дохода, а уточнение картины. Теперь перед вами сумма, которой действительно можно распоряжаться.
✨ Распределите платежи по датам
Укажите рядом с каждым платежом дату и способ оплаты. Если сумма меняется, заложите небольшой запас, чтобы начисление не застало врасплох.
При двух выплатах разделите обязанности между авансом и основной зарплатой. Например, аванс закрывает коммунальные услуги и связь, а вторая часть — жильё и кредит.
Так каждое поступление получает конкретную работу, а обязательства не собираются в одну тяжёлую неделю.
✨ Не подгоняйте жизнь под чужую формулу
Правило 50/30/20 удобно как ориентир, но не описывает каждую семью. Жильё, дети, здоровье и долги могут занимать больше половины дохода.
Это не значит, что вы неправильно распоряжаетесь деньгами. Такая цифра показывает вашу текущую нагрузку, которую позже можно постепенно снижать.
Сначала опирайтесь на реальные суммы. Красивые проценты полезны только тогда, когда совпадают с жизнью.
🔹 Шаг 2 — Оставьте деньги на конец месяца, пока они ещё есть
После обязательных платежей остаток часто воспринимается как одна большая сумма. Именно здесь начинается главная ошибка: первые недели получают больше свободы, чем последние.
В нашем примере осталось 37 000 рублей. Из них 24 000 рублей нужны на продукты, транспорт и обычные покупки в течение месяца.
✨ Определите стоимость обычной недели
Разделите 24 000 рублей на четыре части. Получится примерно 6 000 рублей на неделю.
Сумму для последних семи дней сразу уберите отдельно. Остальные части можно переводить на основную карту раз в неделю, например по воскресеньям.
Так вы заранее обеспечиваете конец месяца, а не надеетесь, что ему что-нибудь достанется.
✨ Почему недельная сумма понятнее месячной
Покупка за 3 000 рублей рядом с 24 000 кажется небольшой. Но в недельной сумме она занимает половину доступных денег и требует осознанного решения.
Недельный формат не заставляет записывать каждую мелочь. Он лишь показывает границу до следующего перевода и помогает вовремя замедлиться.
Если деньги остались, перенесите их дальше. Неиспользованный остаток может усилить следующую неделю или будущую цель.
✨ Проверьте, выдерживает ли сумма реальную жизнь
Если 6 000 рублей заканчиваются к среде несколько недель подряд, дело не обязательно в самоконтроле. Вероятно, расчёт не соответствует стоимости вашей обычной недели.
Посмотрите чеки и выписки за два-три месяца. Отделите продукты и транспорт от лекарств, школьных расходов и других обязательств.
После такой проверки скорректируйте сумму. План должен объяснять ваши траты, а не спорить с ними.
Если недельная сумма всё равно расходится слишком быстро, полезно увидеть весь месяц без мелочного контроля. Для этого откройте статью «Личный бюджет без жёсткой экономии — 7 правил, которые работают» — как выстроить личный бюджет вокруг реальных трат и оставить место для жизни.
🔹 Шаг 3 — Не позволяйте редким расходам разрушать обычный месяц
Редкий расход опасен не только размером. Он пытается целиком поместиться в одну зарплату, хотя относится к нескольким месяцам или всему году.
Страховка, сезонная одежда, подарки и школьные покупки известны заранее. Однако без отдельной суммы они каждый раз отнимают деньги у текущей жизни.
✨ Соберите календарь редких расходов
Выпишите траты, которые появляются несколько раз в год:
- отпуск и поездки;
- подарки и семейные праздники;
- налоги и страховки;
- лечение и обследования;
- сезонную одежду;
- ремонт автомобиля или техники;
- подготовку детей к школе.
Напротив каждой траты укажите месяц и приблизительную стоимость. Затем разделите сумму на количество зарплат до нужной даты.
✨ Разделите крупный платёж на части
Если страховка стоит 24 000 рублей и понадобится через восемь месяцев, откладывайте по 3 000 рублей.
После обязательных платежей и повседневных расходов у нас оставалось 13 000 рублей. Теперь 3 000 рублей получают задачу подготовить будущие платежи, а свободный остаток уменьшается до 10 000 рублей.
Не дробите деньги на десятки маленьких конвертов. Достаточно нескольких категорий: здоровье, дом, дети, поездки и годовые счета.
Так будущая покупка приходит в свой срок, но не забирает спокойствие у текущего месяца.
🔹 Шаг 4 — Соберите запас на случай, когда жизнь нарушит планы
После календарных расходов остаются события, которым нельзя заранее назначить дату. Для них нужна отдельная сумма, не связанная с отпуском, подарками или плановым ремонтом.
Резерв не обязан сразу покрывать полгода жизни. На первом этапе важнее создать небольшой зазор между неожиданностью и новым займом.
✨ Начните с достижимой суммы
Выберите первую цель, которую реально собрать за несколько месяцев. Это может быть один обязательный платёж или сумма на неделю повседневных расходов.
В нашем примере на резерв направляются 2 000 рублей. После этого остаётся 8 000 рублей.
Так становится яснее, как распределять зарплату правильно: каждая следующая сумма появляется только после защиты предыдущей задачи.
✨ Храните резерв отдельно
Резерв лучше держать на отдельном накопительном счёте или карте без ежедневных покупок. Он должен быть доступным, но не смешиваться с деньгами на неделю.
Если пришлось воспользоваться запасом, временно верните его в начало очереди. Сначала восстановите защитную сумму, затем продолжайте остальные цели прежним темпом.
✨ Что уже получилось распределить
К этому моменту зарплата выглядит так:
- 43 000 рублей — обязательные платежи.
- 24 000 рублей — четыре недели обычной жизни.
- 3 000 рублей — редкие расходы.
- 2 000 рублей — резерв.
Остаётся 8 000 рублей. Теперь можно распределять их между личной свободой, долгами и будущей целью.
🔹 Шаг 5 — Оставьте часть зарплаты на жизнь, а не только на счета
После четырёх шагов легко решить, что все оставшиеся деньги должны быть полезными. Но слишком строгий порядок быстро начинает забирать средства из других категорий при первой личной покупке.
Поэтому свободным расходам тоже нужна заранее установленная граница.
✨ Назначьте сумму для свободных расходов
В нашем примере на кафе, книги, встречи, хобби и другие желания выделяются 2 000 рублей. После этого остаётся 6 000 рублей.
Смысл категории не в обязательном удовольствии. Она защищает остальные части зарплаты от случайного вмешательства.
Покупка внутри этой суммы не уменьшает резерв, не задерживает платёж и не отдаляет цель.
✨ Не тратьте её автоматически
Если свободные деньги не понадобились, оставьте их на следующий месяц. Можно накопить на более крупную покупку или позже перевести остаток к цели.
Так личные расходы получают своё место, но не превращаются в требование потратить всё до последнего рубля.
🔹 Шаг 6 — Назначьте сумму, которая каждый месяц сокращает долг
Минимальные платежи уже вошли в обязательные расходы. Теперь можно определить отдельную сумму, которая будет уменьшать один выбранный долг быстрее графика.
В нашем примере после личных расходов осталось 6 000 рублей. Половину этой суммы направляем на досрочное погашение.
✨ Выберите один приоритетный долг
Дополнительные 3 000 рублей лучше направлять в один договор. Можно выбрать кредит с высокой ставкой или долг с небольшим остатком.
Не нужно подробно перестраивать всю систему каждый месяц. Важнее сохранить выбранное направление, пока долг не закроется.
После этого его обязательный платёж можно перевести к следующему долгу или другой финансовой задаче.
✨ Определите реалистичный платёж
Дополнительная сумма не должна заставлять вас снова пользоваться кредитной картой. Если после перевода не хватает на обычную жизнь, размер выбран неправильно.
Перед досрочным погашением проверьте условия банка и способ оформления операции. Затем убедитесь, что платёж действительно уменьшил основной долг.
Когда человек понимает, как распределять зарплату правильно, долг получает своё место, но не подчиняет себе весь остаток.
После шестого шага остаётся 3 000 рублей для личной цели.
Когда долгов несколько, одного дополнительного платежа мало — сначала нужно выбрать, что сильнее всего давит на бюджет. Это помогает сделать материал «6 способов снизить платежи — кредитная нагрузка без паники» — как сравнить обязательства и снизить нагрузку без нового кредита.
🔹 Шаг 7 — Сделайте личные цели частью каждой зарплаты
Цель легко переносить, потому что она не требует оплаты сегодня. Именно поэтому ей нужна не надежда на остаток, а постоянная строка внутри каждой зарплаты.
✨ Назовите сумму и дату
Вместо «хочу накопить на отпуск» запишите конкретный результат: 60 000 рублей к следующему лету.
При ежемесячном переводе 3 000 рублей за год получится 36 000 рублей. Остаток можно собрать из премии, подработки или переноса срока.
Если план давит на бюджет, измените один параметр: стоимость, срок или ежемесячную сумму. Цель должна оставаться достижимой, иначе переводы быстро прекратятся.
✨ Переводите деньги сразу после зарплаты
Настройте автоматический перевод на отдельный счёт в день поступления зарплаты. Тогда цель не будет каждый месяц заново доказывать своё право на деньги.
Если доход временно снизился, уменьшите перевод, но сохраните саму категорию. Регулярность удерживает направление даже в сложный период.
После седьмого шага вся сумма распределена:
- 43 000 рублей — обязательные платежи.
- 24 000 рублей — повседневные расходы.
- 3 000 рублей — редкие платежи.
- 2 000 рублей — резерв.
- 2 000 рублей — личные желания.
- 3 000 рублей — досрочное погашение долга.
- 3 000 рублей — главная цель.
Всего — 80 000 рублей.
Это не готовая пропорция для каждого человека. Важна последовательность: деньги переходят к следующей задаче только после того, как предыдущая получила свою сумму.
🔹 Часто задаваемые вопросы (FAQ)
✨ Какой процент зарплаты нужно откладывать
Единого процента не существует. Сначала посчитайте обязательные расходы и обычную жизнь. Затем выберите сумму, которую сможете переводить регулярно без последующих займов.
✨ Что делать, если дохода хватает только на необходимое
Начните с точного расчёта обязательных платежей. Если после них остаётся минус, новая схема проблему не решит. Потребуется пересматривать расходы, долги или способы увеличения дохода.
✨ Как распределять зарплату, если она приходит частями
Заранее разделите платежи между авансом и основной выплатой. Каждое поступление распределяйте сразу, не воспринимая его как свободную сумму.
✨ Что важнее — резерв или погашение долга
Сначала создайте небольшой запас на вероятную неожиданность. Затем основную свободную сумму направляйте на дорогой долг. Без резерва поломка способна вернуть кредитную карту в бюджет.
✨ Можно ли менять распределение в течение месяца
Да. Бюджет должен учитывать обстоятельства. Однако важно понимать, откуда берутся деньги и какую задачу придётся временно отложить.
Любая сумма может меняться, но последовательность помогает не начинать распределение заново каждый месяц.
🔹 Заключение — зарплата становится опорой, когда получает порядок
Сложность начинается там, где после обязательных платежей остаётся одна безымянная сумма. Она кажется свободной, хотя внутри уже находятся последняя неделя, будущие счета, резерв и личные планы.
Поэтому распределение лучше строить не вокруг идеальных процентов, а вокруг очередности. Сначала отделите обязательное, затем оплатите весь месяц и подготовьте редкие расходы.
После этого добавьте резерв, личную сумму, досрочный платёж и цель. Каждый новый шаг получает деньги только после предыдущего.
Как распределять зарплату правильно — значит не контролировать каждую мелочь, а заранее разделить задачи по срокам и значению.
Тогда одна сумма превращается в понятный маршрут на весь месяц. Зарплата становится опорой не благодаря размеру, а благодаря ясному порядку.