 Деньги без иллюзий:
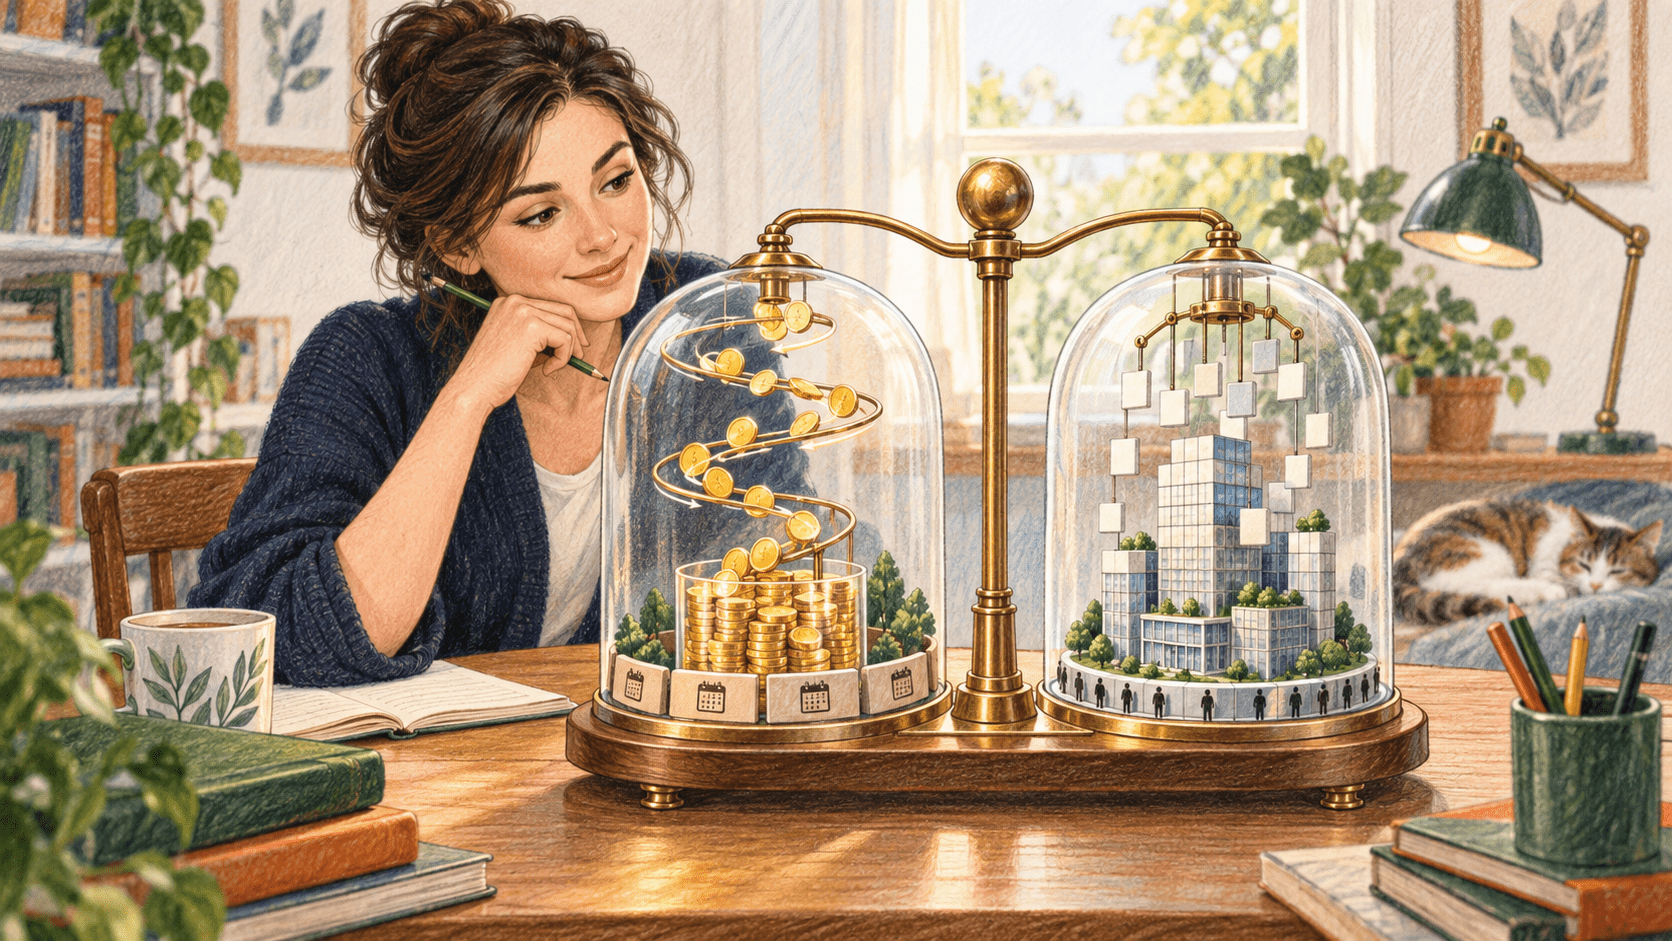
Капитализация это — механизм или показатель, смысл которого зависит от ситуации. В банковском вкладе речь обычно идёт о присоединении начисленных процентов к основной сумме. В новостях о бирже и акциях тем же словом называют рыночную стоимость компании.
Именно поэтому термин иногда сбивает новичка с толку. Сегодня человек видит в приложении банка фразу «ежемесячная капитализация процентов», а завтра читает, что капитализация крупной компании выросла. Слово одинаковое, но финансовый смысл разный. Ниже разберём оба варианта и посмотрим на пяти простых примерах, как работает капитализация в реальной логике.
Содержание
- Что означает капитализация простыми словами
- Капитализация процентов по вкладу — как она работает
- Как сложный процент увеличивает сумму
- Как часто может происходить капитализация
- Рыночная капитализация компании — другое значение того же слова
- Что капитализация не показывает
- Часто задаваемые вопросы
- Капитализация это — что важно запомнить
🔹 Что означает капитализация простыми словами
Само слово выглядит сложнее, чем его основной смысл.
Если речь идёт о банковском вкладе, капитализация означает, что начисленный доход прибавляется к основной сумме. После этого новые проценты могут рассчитываться уже не только от первоначального взноса, но и от ранее начисленного дохода.
Получается простой принцип: деньги заработали проценты, а затем эти проценты тоже начали участвовать в дальнейшем расчёте.
Если же речь идёт о публичной компании, значение другое. Рыночная капитализация показывает общую рыночную стоимость её акций.
Поэтому первое правило совсем простое: всегда смотрите, где встретилось слово.
В условиях вклада, накопительного продукта или банковского приложения речь чаще идёт о процентах.
В статье про акции, биржу или стоимость бизнеса — о рыночной капитализации.
Есть и другие значения термина, но начинающему в первую очередь полезно уверенно различать именно эти два.
✨ Пример 1 — одно слово в двух разных ситуациях
Представьте две фразы.
«Банк предлагает вклад с ежемесячной капитализацией».
И:
«Рыночная капитализация компании выросла».
В первом случае человек получает проценты, которые могут присоединяться к основной сумме вклада.
Во втором никто ничего не начисляет на банковский счёт. Речь идёт о том, как рынок оценивает все акции компании.
То есть сначала нужно определить контекст, а уже потом разбираться в цифрах.
Теперь перейдём к самому знакомому варианту — капитализации процентов.
🔹 Капитализация процентов по вкладу — как она работает
Представим, что человек положил на вклад 100 000 рублей.
Для простоты будем считать, что за первый расчётный период банк начислил 1 000 рублей.
Если эти деньги перечисляются на отдельный счёт или карту, основная сумма вклада остаётся прежней — 100 000 рублей.
При капитализации происходит иначе.
Начисленная 1 000 рублей присоединяется к вкладу. Теперь база для следующего расчёта составляет уже 101 000 рублей.
Следующие проценты будут начисляться на увеличенную сумму.
✨ Пример 2 — 100 000 рублей превращаются в 101 000
Было:
100 000 рублейНачисленный доход:
1 000 рублейПосле капитализации:
101 000 рублейСамое важное здесь — понять, что капитализация не означает дополнительную премию от банка. Это просто порядок начисления дохода.
Проценты не выводятся отдельно, а остаются внутри продукта и становятся частью суммы.
Чем дольше они участвуют в новых расчётах, тем заметнее может становиться эффект.
Но из этого не следует, что любой вклад с капитализацией автоматически выгоднее вклада без неё.
У одного продукта может быть капитализация, но ставка ниже. У другого — капитализации нет, зато ставка выше.
Поэтому капитализация это важный параметр, но не единственный критерий выбора вклада.
Сравнивать нужно весь продукт целиком.
🔹 Как сложный процент увеличивает сумму
Капитализация тесно связана со сложным процентом.
Смысл сложного процента в том, что доход начинает начисляться не только на первоначальный капитал, но и на доход прошлых периодов.
Возьмём условный пример.
Человек разместил 100 000 рублей под 10% в год. Представим, что проценты капитализируются один раз в конце года и условия остаются неизменными.
После первого года получится:
100 000 + 10% = 110 000 рублейВо втором году 10% начисляются уже на 110 000 рублей.
Получается:
110 000 + 10% = 121 000 рублей✨ Пример 3 — разница между простым и сложным процентом
Если каждый год считать 10% только от первоначальных 100 000 рублей, за два года получилось бы:
100 000 + 10 000 + 10 000 = 120 000 рублейПри капитализации:
100 000 → 110 000 → 121 000 рублейРазница составляет 1 000 рублей.
На двух годах она выглядит небольшой. Но при длительном сроке каждый новый доход начинает работать вместе с предыдущим, поэтому эффект постепенно усиливается.
Упрощённо формулу можно записать так:
Будущая сумма = Начальная сумма × (1 + ставка за период) ^ количество периодовЗапоминать формулу необязательно. Для новичка важнее увидеть логику: база для начисления со временем увеличивается.
При этом реальный расчёт банковского вклада может учитывать количество дней, точный порядок начисления, ставку и другие условия договора.
Поэтому примеры здесь нужны для понимания механики, а не для расчёта конкретного предложения банка.
✨ Что важно запомнить пока
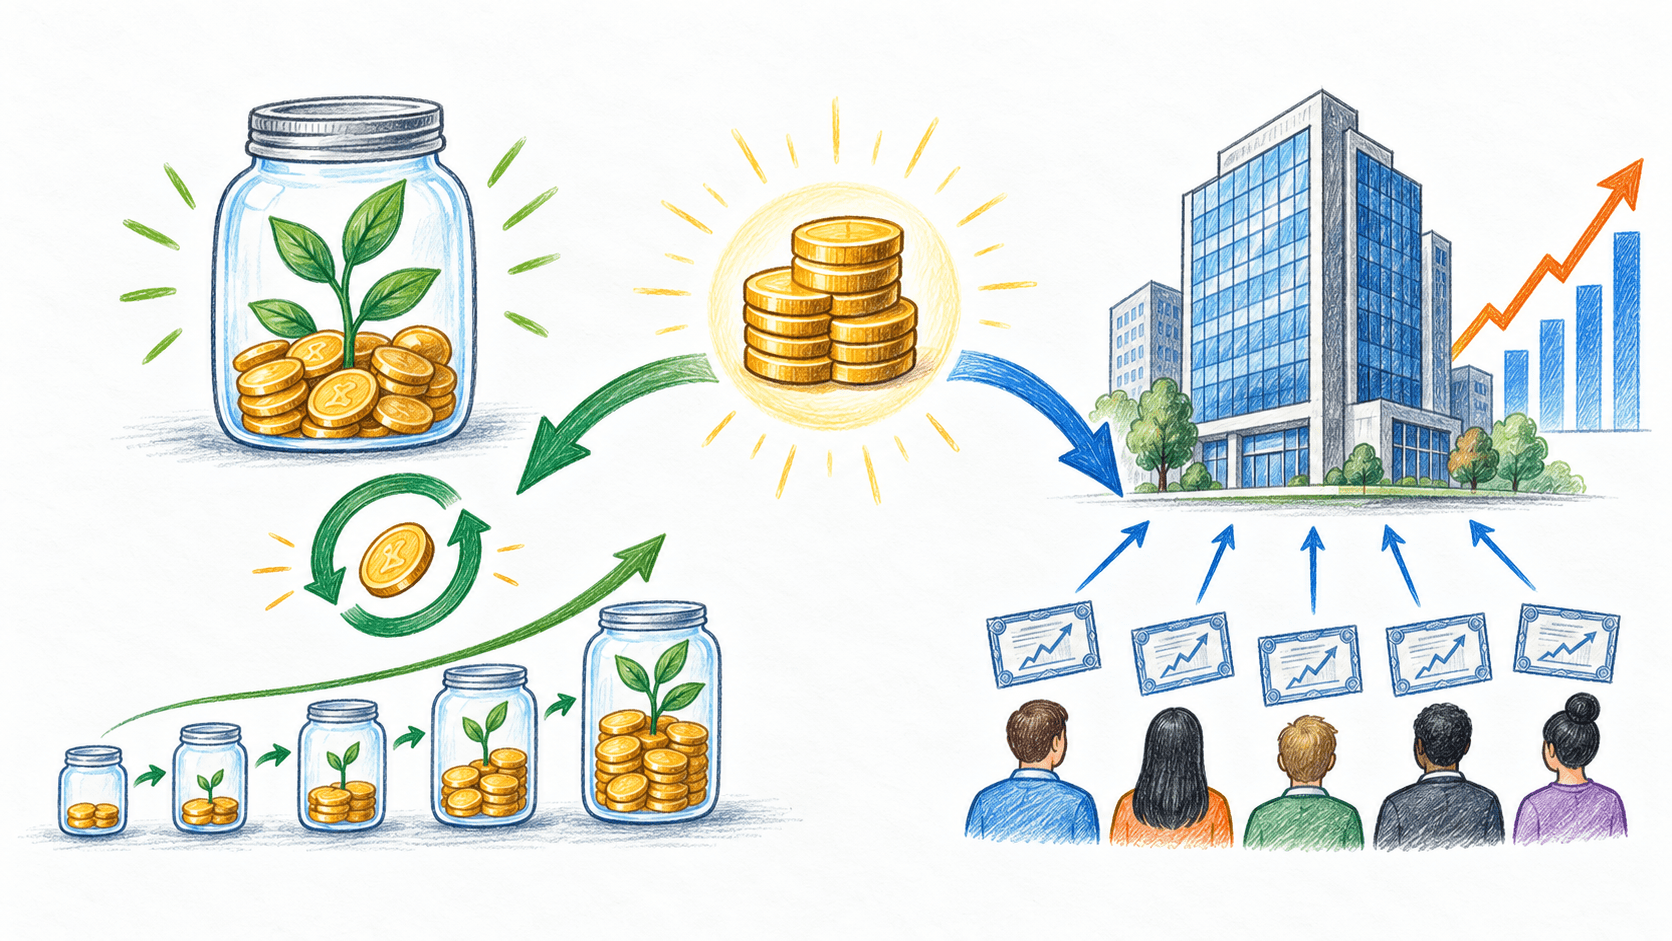
Капитализация не повышает саму процентную ставку.
Она меняет сумму, на которую будут начисляться следующие проценты.
Чем дольше доход остаётся внутри вклада, тем сильнее может проявляться сложный процент.
Но итоговый результат нужно всегда сравнивать по конкретным условиям.
Теперь разберём, почему частота капитализации тоже имеет значение.
🔹 Как часто может происходить капитализация
В банковских продуктах можно встретить разные варианты.
Проценты могут капитализироваться ежемесячно, ежеквартально, ежегодно или по другому графику, предусмотренному условиями.
Если капитализация происходит ежемесячно, начисленный доход регулярно присоединяется к основной сумме.
Если реже — база увеличивается реже.
На первый взгляд кажется, что чем чаще капитализация, тем лучше.
При одинаковой ставке, сроке и остальных условиях более частое присоединение процентов действительно может немного увеличить итоговый результат.
Но реальные банковские предложения почти никогда не отличаются только одним параметром.
У них могут быть разные ставки, сроки, минимальные суммы, ограничения по пополнению и снятию.
✨ Пример 4 — капитализация есть, но ставка ниже
Представьте два вклада.
У первого ставка выше, но проценты выплачиваются отдельно.
У второго ставка ниже, зато есть ежемесячная капитализация.
Само слово «капитализация» ещё не говорит, что второй вариант выгоднее.
Нужно посчитать итоговую сумму по каждому предложению и учитывать собственную цель.
Если человеку нужны проценты для текущих расходов, отдельная выплата может быть удобнее.
Если задача — оставить доход внутри и постепенно увеличивать сумму, капитализация становится интереснее.
Поэтому важно сравнивать не рекламные формулировки, а реальные условия продукта.
Перед оформлением полезно отдельно проверить ставку, срок, ограничения, возможность досрочного снятия и правила начисления процентов. Подробнее такой подход разобран в статье «Банковский продукт — 7 проверок перед оформлением».
Теперь перейдём ко второму значению термина.
🔹 Рыночная капитализация компании — другое значение того же слова
В финансовой новости можно встретить фразу:
«Рыночная капитализация компании выросла».
Здесь речь уже не о вкладе.
Рыночная капитализация показывает общую рыночную стоимость акций компании.
Упрощённая формула выглядит так:
Рыночная капитализация = цена акции × количество акцийДопустим, компания выпустила 10 миллионов акций, а одна акция стоит 200 рублей.
Тогда:
10 000 000 × 200 = 2 000 000 000 рублейПолучается капитализация 2 миллиарда рублей.
Капитализация это в данном случае рыночная оценка акций компании, а не сумма денег, которая лежит на её банковских счетах.
Она также не равна выручке или прибыли.
✨ Пример 5 — дорогая акция не означает большую компанию
Представим две компании.
У первой одна акция стоит 1 000 рублей, но выпущен только 1 миллион акций.
Её условная капитализация:
1 000 × 1 000 000 = 1 миллиард рублейУ второй акция стоит всего 100 рублей, но выпущено 50 миллионов акций.
Получается:
100 × 50 000 000 = 5 миллиардов рублейХотя акция второй компании стоит в десять раз дешевле, сама компания по рыночной капитализации оценивается в пять раз выше.
Поэтому сравнивать компании только по цене одной акции неправильно.
Нужно учитывать одновременно цену и количество акций.
Цена акций при этом может меняться. Поэтому меняется и капитализация.
Если котировки растут при неизменном количестве акций, рыночная капитализация увеличивается. Если падают — снижается.
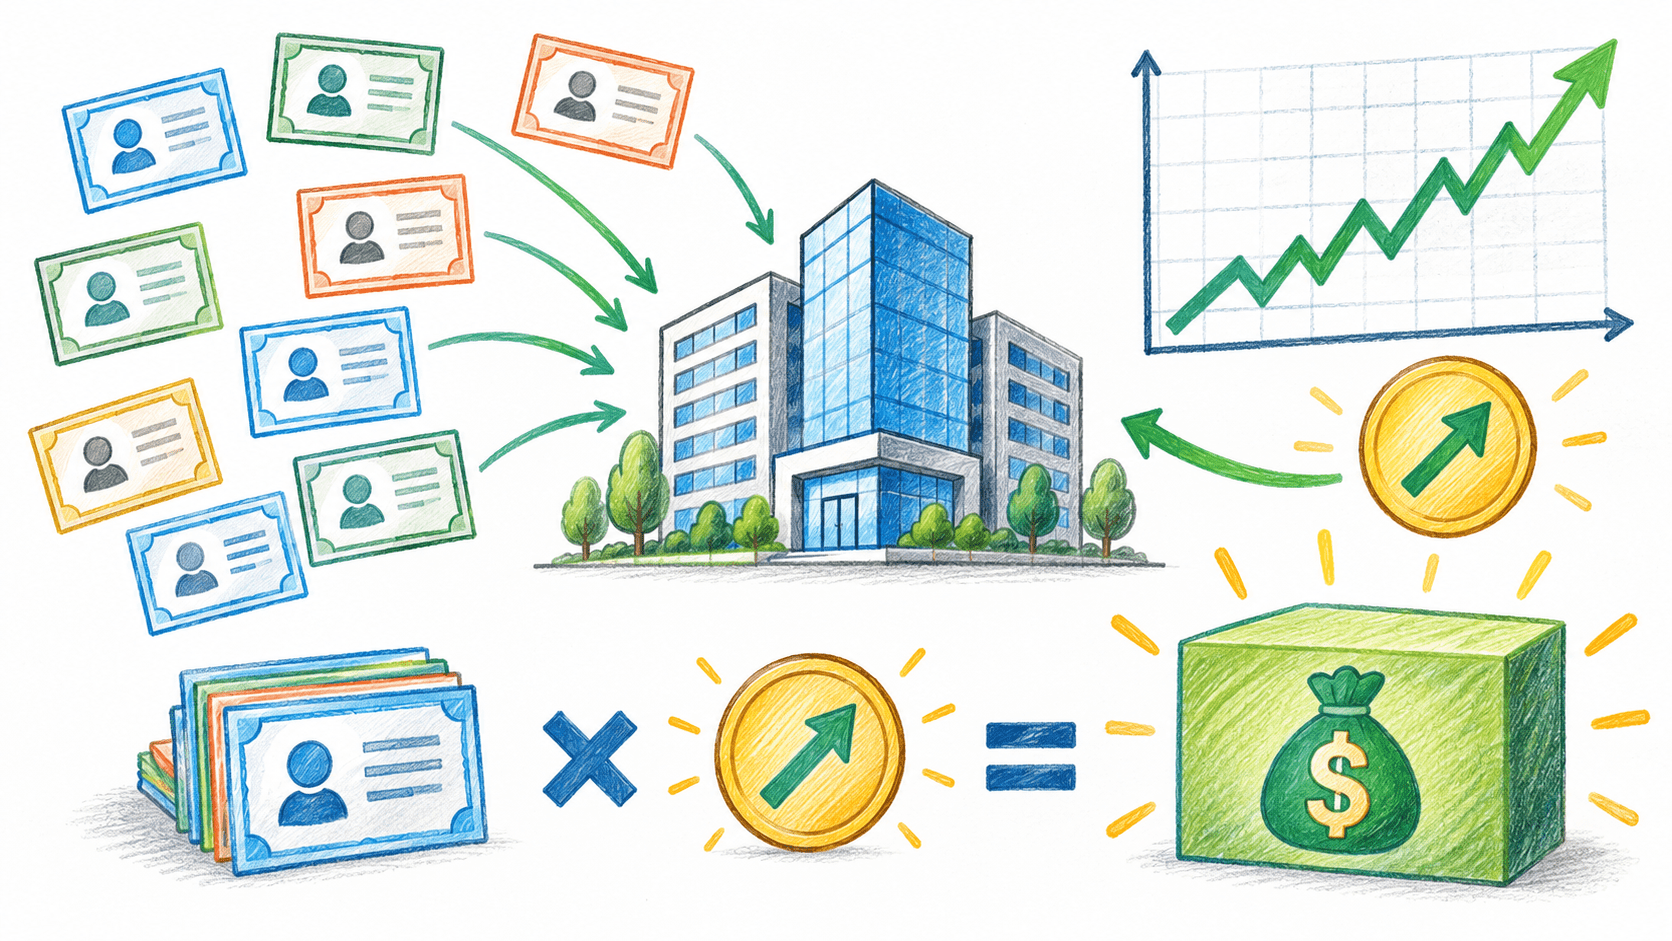
Для новичка здесь достаточно запомнить простой контраст.
Во вкладе капитализация связана с присоединением процентов.
В компании — с общей рыночной стоимостью её акций.
🔹 Что капитализация не показывает
Слово «капитализация» звучит весомо, и поэтому возникает соблазн делать вывод только по нему.
Но одного показателя недостаточно.
Если речь идёт о вкладе, наличие капитализации само по себе не показывает итоговую выгоду.
Нужно учитывать ставку, срок, порядок начисления, условия пополнения и снятия.
Вклад без капитализации при определённых условиях вполне может дать больший итоговый доход.
Если речь идёт о компании, большая рыночная капитализация тоже не говорит автоматически, что акции выгодно покупать.
Она не показывает сама по себе прибыль, долги, качество управления, перспективы бизнеса или будущую доходность инвестора.
Поэтому перед покупкой акций важно смотреть не на один показатель, а на всю картину.
Полезно также заранее понимать, какие решения часто приводят новичка к лишнему риску. Эту тему подробнее разбирает статья «Ошибки инвестора — 6 решений, которые помогают сохранить деньги».
Капитализацию лучше воспринимать как одну часть общей финансовой картины.
Начинающему полезно избегать двух крайностей.
Первая — считать термин слишком сложным и вообще его игнорировать.
Вторая — принимать решение только по одной красивой цифре.
Гораздо спокойнее сначала определить контекст, затем понять механику и только потом смотреть остальные показатели.
Теперь соберём самые частые вопросы, которые обычно остаются после первого знакомства с темой.
🔹 Часто задаваемые вопросы
✨ Капитализация — это проценты на проценты
Если речь идёт о вкладе, такое объяснение в целом передаёт смысл. Начисленные проценты присоединяются к основной сумме, и следующий доход может рассчитываться уже с увеличенной базы.
✨ Чем капитализация отличается от обычной выплаты процентов
При капитализации начисленный доход остаётся внутри вклада. При отдельной выплате проценты могут перечисляться на другой счёт и больше не участвовать в последующих начислениях по этому вкладу.
✨ Чем чаще капитализация, тем лучше
При одинаковых остальных условиях более частая капитализация может увеличить результат. Но реальные вклады отличаются ставками и правилами, поэтому сравнивать нужно итоговую доходность.
✨ Что означает капитализация компании
Это общая рыночная стоимость акций публичной компании. В упрощённом виде её рассчитывают как цену акции, умноженную на количество акций.
✨ Капитализация компании — это её прибыль
Нет. Прибыль показывает финансовый результат бизнеса за определённый период. Рыночная капитализация отражает текущую рыночную стоимость акций.
✨ Может ли капитализация компании уменьшиться
Да. Если рыночная цена акций снижается, при прочих равных уменьшается и капитализация.
Теперь можно свести всё объяснение к нескольким простым выводам.
🔹 Капитализация это — что важно запомнить
Если слово «капитализация» встретилось рядом со вкладом, процентами или банковским продуктом, обычно речь идёт о присоединении начисленного дохода к основной сумме.
Проценты начинают участвовать в следующих начислениях, поэтому возникает эффект сложного процента.
Если термин встретился рядом с акциями, биржей или публичной компанией, смысл другой.
Здесь капитализация показывает общую рыночную стоимость акций компании.
Эти два значения нельзя смешивать.
При выборе вклада не стоит смотреть только на наличие капитализации. Сравнивайте ставку, срок, периодичность начисления и итоговую сумму.
При оценке компании тоже нельзя принимать решение только по размеру капитализации. Это всего один показатель среди многих.
Самый полезный навык — не заучивать сложное определение, а задавать простой вопрос: о какой капитализации сейчас идёт речь?
Если перед вами вклад — смотрите, куда идут проценты и участвуют ли они в дальнейших начислениях.
Если перед вами компания — смотрите на цену акций, их количество и не путайте рыночную оценку с прибылью или деньгами на счетах.
Так термин становится гораздо понятнее и перестаёт выглядеть сложной финансовой конструкцией.
Если коротко, капитализация это показатель или механизм, смысл которого всегда определяется контекстом. Поняв эту простую логику, намного легче читать условия вкладов и финансовые новости без лишней путаницы.