 Деньги без иллюзий:
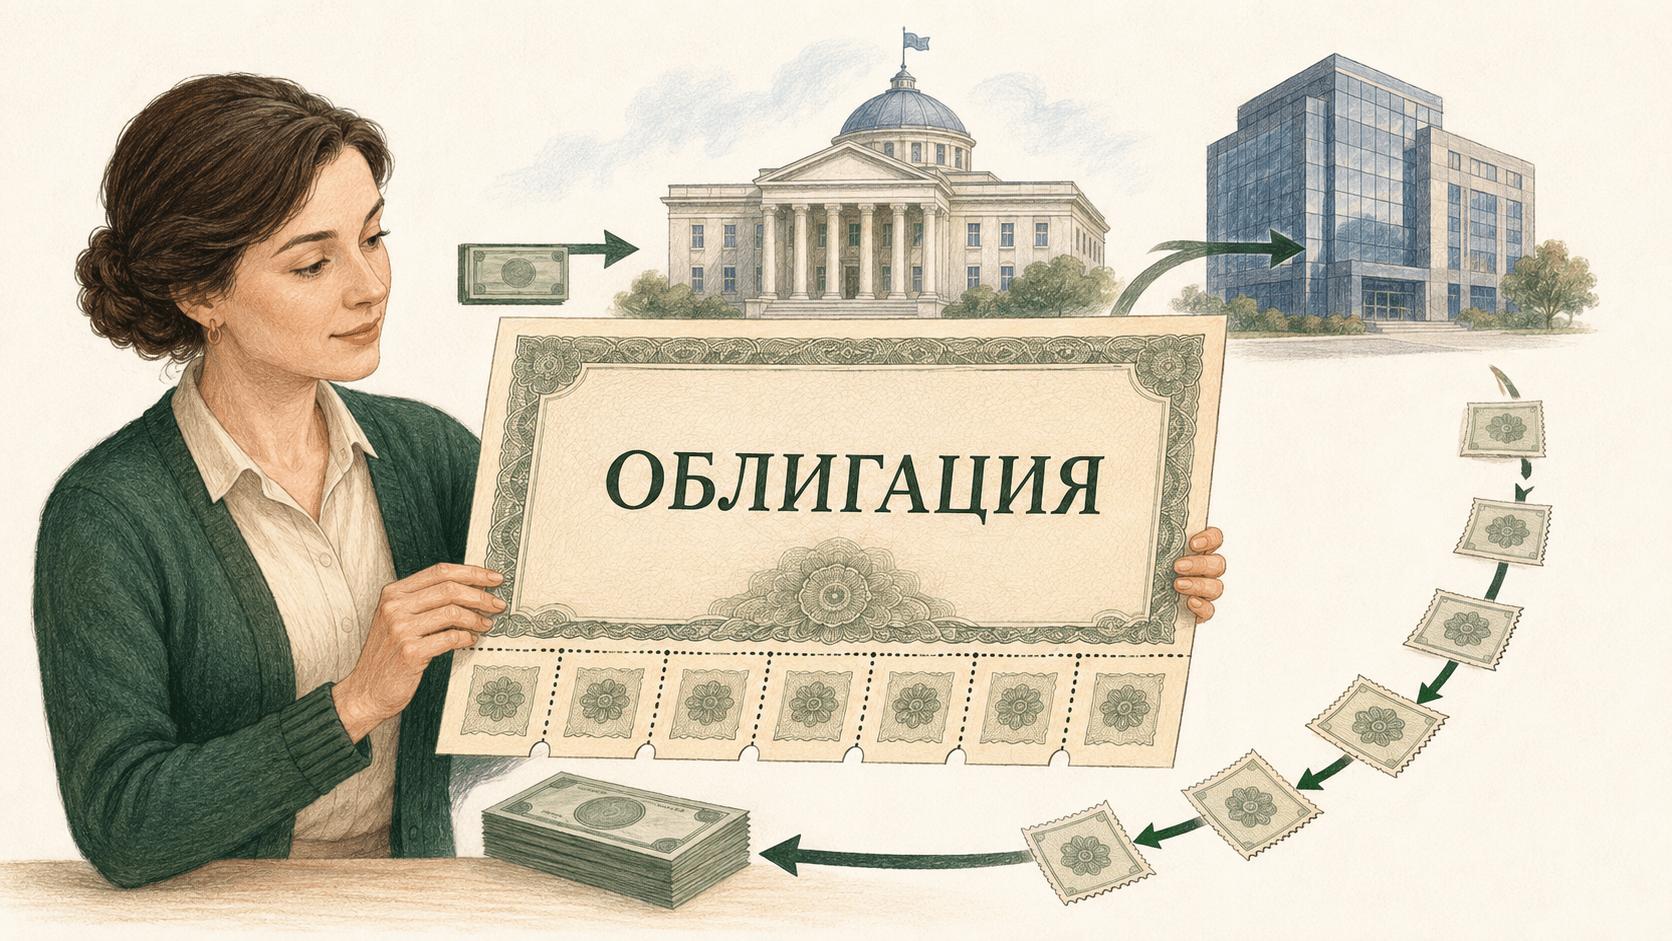
Облигации часто кажутся новичку тихой и понятной частью инвестиционного мира. На экране всё убедительно: знакомое название, процент и дата погашения. Кажется, остаётся выбрать цифру повыше и дождаться выплат.
Но за аккуратными цифрами скрывается не копилка, а самый настоящий долг. Покупая бумагу, вы одалживаете деньги государству, региону или компании. Заёмщик обещает платить проценты, а затем вернуть номинал.
Новичка обычно подводят детали: купон принимают за прибыль, а возможность продажи — за гарантированный возврат денег. Высокий процент выглядит подарком, хотя иногда предупреждает о серьёзном риске.
Семь проверок помогут разобраться без сложных формул и профессионального словаря. Решение будет опираться не на красивую цифру, а на понятный расчёт.
Содержание
🔹 Сначала узнайте, кому вы на самом деле одалживаете деньги
Представьте, что знакомый просит крупную сумму на несколько лет. Вы наверняка спросите, как и когда он собирается вернуть деньги. Так же стоит рассуждать и при покупке облигации.
Организацию, выпустившую бумагу и обязанную платить, называют эмитентом. Им бывает государство, регион, город или коммерческая компания. Деньги могут понадобиться для развития либо погашения прежних долгов.
Известное название успокаивает, но его недостаточно для решения. Иногда бумагу выпускает отдельная организация внутри большой группы. Бренд выглядит знакомо, однако отвечать по долгу будет конкретное юридическое лицо.
✨ Найдите за красивым названием настоящего заёмщика
Перед покупкой ответьте на четыре вопроса:
- кто выпустил облигацию и обязан вернуть деньги;
- государство это, регион или коммерческая компания;
- есть ли у заёмщика кредитный рейтинг;
- за счёт каких поступлений он сможет выполнять обязательства.
Кредитный рейтинг показывает, как специалисты оценивают способность заёмщика расплачиваться по долгам. Это ориентир, а не страховой полис, поэтому посмотрите и недавнюю историю рейтинга. Снижение оценки — повод выяснить, что изменилось у компании.
Не нашли полное название эмитента — отложите покупку: нельзя оценить долг, не понимая, кто вернёт деньги.
Когда за карточкой появился реальный заёмщик, переходите к цифрам, где купон легко перепутать с окончательной прибылью.
🔹 Не верьте одной красивой цифре — посчитайте весь доход
В карточке облигации бывает несколько процентов, и каждый означает что-то своё. Купон показывает регулярные выплаты, а доходность к погашению описывает расчётный результат всей покупки.
Купон обычно считают от номинала, а бумагу покупают по рыночной цене. Поэтому высокий купон ещё не доказывает выгоду: часть будущих выплат может уйти на возврат переплаты.
Допустим, номинал равен 1 000 рублей, а бумага стоит 1 060 рублей. При погашении заёмщик вернёт номинал, поэтому переплаченные 60 рублей уменьшат доход от купонов.
Покупка дешевле номинала может увеличить результат, однако низкая цена иногда отражает проблемы заёмщика или изменение рыночных ставок.
✨ Соберите все цифры в один результат
Перед покупкой проверьте:
- рыночную цену облигации;
- накопленный купонный доход;
- размер и количество оставшихся выплат;
- сумму, которую вернут при погашении;
- комиссии брокера и возможные налоги;
- доходность к нужной вам дате.
Отдельной строкой появляется накопленный купонный доход, или НКД. Это заработанная продавцом часть ближайшего купона: покупатель её доплачивает, а затем получает купон полностью. Поэтому итоговое списание окажется выше одной рыночной цены.
Эффективная доходность может предполагать повторное вложение каждого купона на похожих условиях. Такой возможности потом может не оказаться, поэтому сравнивайте бумаги за одинаковый срок и по одному показателю.
Даже хороший процент не гарантирует, что на полученные деньги получится купить больше. Часть результата забирает рост цен, о котором подробнее рассказывает статья «Когда цены растут — как защитить свои деньги от инфляции».
Теперь задайте себе более жизненный вопрос: сможете ли вы дождаться выбранной даты?
🔹 Выберите срок, который не заставит продавать раньше времени
У большинства облигаций заранее установлена дата возврата оставшегося номинала. До неё могут пройти месяцы или годы, поэтому срок нужно выбирать по своим планам, а не только по проценту.
Продать биржевую облигацию раньше обычно можно, однако цена заранее неизвестна. Кнопка «Продать» останется доступной, но возврата прежней суммы никто не гарантирует.
Цена меняется вместе со ставками и новостями об эмитенте. Когда новые бумаги приносят больше, прежний купон выглядит скромнее, и старая облигация может подешеветь.
Ликвидность показывает, получится ли продать бумагу быстро и без большой уступки. У редких выпусков покупателей мало, поэтому срочная продажа иногда оказывается невыгодной.
✨ Срок облигации должен совпадать с вашей целью
Перед покупкой подумайте:
- когда вам могут понадобиться вложенные деньги;
- сможете ли вы дождаться погашения без продажи;
- есть ли отдельный резерв на неожиданные расходы;
- как вы отнесётесь к временному снижению цены;
- подходит ли график купонов вашей цели.
Например, через год семье понадобится первый взнос на квартиру. Длинная бумага может выглядеть выгодно, но её срок уже не подходит цели: при снижении цены продавать придётся с убытком.
Долгому выпуску нужны деньги, которые действительно могут ждать. Покупки можно распределить по нескольким срокам погашения, и тогда вложенная сумма будет возвращаться постепенно.
Подходящий срок защищает от вынужденной продажи, но не от проблем заёмщика. Теперь выясним, почему кто-то готов платить заметно больше.
🔹 Узнайте, почему вам обещают больше обычного
Рядом с похожими предложениями взгляд сразу цепляется за больший процент. Кажется, что вы нашли особенную выгоду, однако на рынке такая щедрость редко возникает без причины.
Надёжному заёмщику проще найти деньги, а компании с тяжёлыми долгами приходится предлагать больше. Так дополнительный доход становится платой за дополнительный риск.
Иногда доходность растёт не вместе с купоном, а после падения цены. Владельцы продают бумагу из-за плохих новостей, цена снижается, и расчётный процент становится выше.
✨ За высокой доходностью всегда ищите объяснение
Перед покупкой проверьте:
- рейтинг эмитента и конкретного выпуска;
- прогноз рейтингового агентства;
- историю прежних выплат;
- долги и устойчивость денежных поступлений компании;
- причину отличия от похожих облигаций.
Сравнивайте бумаги близких сроков и заёмщиков сопоставимого уровня. Иначе разница объясняется неодинаковыми рисками, а не выгодой, поэтому самое щедрое предложение проверяйте внимательнее.
Дефолт наступает, когда эмитент вовремя не выполняет обязательства. Он может задержать купон или не вернуть номинал. Иногда долг пересматривают, и деньги приходят позже либо по новому графику.
Не каждая доходная бумага заканчивается потерями, но ответ «почему здесь платят больше» нужен раньше покупки. Без ясного ответа важная часть сделки остаётся скрытой от вас.
Отделять расчёт от надежды помогает заранее записанный план. Подробнее — в статье «Ошибки инвестора — 6 решений, которые помогают сохранить деньги».
Теперь посмотрим на правила выпуска, ведь за знакомыми словами иногда скрывается непривычный порядок выплат.
✨ Что важно запомнить пока
- Покупатель облигации одалживает деньги конкретному эмитенту.
- Купон не показывает итоговую доходность всей покупки.
- Срок погашения должен соответствовать вашей финансовой цели.
- Чем щедрее предложение, тем внимательнее нужно оценивать риск.
🔹 Проверьте, не изменятся ли срок и выплаты по дороге
Две облигации одной компании могут работать совершенно по-разному. Одна дойдёт до погашения с прежним купоном, другая потребует следить за ставками, выплатами или офертой.
Фиксированный купон заранее известен, если эмитент соблюдает условия. Плавающий связан с рыночным показателем и пересчитывается, поэтому точная сумма будущих выплат остаётся неизвестной.
Оферта добавляет дату возможного досрочного выкупа: иногда возврата требует инвестор, иногда решение принимает эмитент. Заранее выясните, кому принадлежит это право и что изменится после оферты.
При амортизации номинал облигации постепенно возвращают инвестору несколькими частями. Деньги приходят раньше, но дальнейшие купоны обычно уменьшаются, поскольку процент начисляют на меньший остаток долга.
Участие в оферте иногда нужно заранее оформить через брокера. Пропустив срок, можно остаться с бумагой на новых условиях, поэтому важные даты лучше сразу внести в календарь.
✨ Перескажите условия своими словами
Перед покупкой проверьте:
- останется ли купон прежним;
- предусмотрена ли оферта и кто ей управляет;
- вернут ли номинал сразу или частями;
- сколько составит цена вместе с НКД;
- какие даты потребуют вашего решения.
Объясните условия близкому человеку без биржевых терминов и подсказок приложения. Если рассказ не складывается, важные детали пока не поняты, и покупку лучше отложить.
Когда порядок выплат понятен, сравните покупку с вкладом. Только берите одинаковые суммы, сроки и условия досрочного выхода.
🔹 Поставьте рядом вклад и облигацию — и сравните честный результат
Вклад и облигация похожи: вы отдаёте деньги на время и ждёте доход. Но дальше начинают действовать разные правила возврата и защиты.
Вклад в банке — участнике системы страхования защищён в установленных пределах. На облигации эта защита не распространяется: по ним отвечает эмитент, поэтому одинаковый процент не означает одинаковую надёжность.
При досрочном закрытии вклада банк может пересчитать проценты. Облигацию продают по текущей рыночной цене, а при слабом спросе приходится ждать или уступать покупателю.
✨ Сравнивайте варианты на одном сроке
Поставьте рядом:
- сумму, которую нужно внести сегодня;
- доход после комиссий и налогов;
- дату возврата основной суммы;
- последствия досрочного выхода;
- риск потери части денег;
- возможность зафиксировать доходность.
Не сравнивайте годовой процент облигации со вкладом на несколько месяцев. Возьмите одинаковый срок и посчитайте сумму на руках — иногда привлекательная разница после этого исчезает.
Для финансового резерва доступность обычно важнее дополнительной возможной прибыли. Разобраться в банковских условиях поможет статья «7 вопросов — вклад или накопительный счет для ваших накоплений».
Универсального победителя нет: вклад может подходить одной цели, облигация — другой. Ни один инструмент нельзя выбирать только ради самой заметной цифры.
Остаётся ещё одна защита: не позволяйте одной компании решать судьбу всех накоплений.
🔹 Не связывайте все накопления с одним заёмщиком
Сегодня компания может выглядеть почти неуязвимой, но никто не видит будущих ошибок, новых долгов и перемен в отрасли. Поэтому уверенность в одном имени не заменяет распределение денег.
Если весь капитал вложен в один выпуск, любая проблема затрагивает все накопления. Несколько независимых заёмщиков помогут уменьшить последствия одной неудачи.
Количество названий само по себе не даёт защиты. Компании могут принадлежать одной группе или зависеть от общей отрасли, и тогда одна новость затронет сразу несколько выпусков.
✨ Посмотрите на портфель целиком
Проверьте:
- долю денег у одного эмитента;
- зависимость компаний от одинаковых событий;
- различия между сроками погашения;
- наличие более спокойной основы портфеля;
- отдельный резерв вне инвестиций.
Финансовая подушка должна оставаться доступной независимо от биржевых цен, ведь она понадобится, когда ждать погашения уже невозможно. Поэтому резерв и инвестиции не должны заменять друг друга.
Идеального количества выпусков нет, важнее последствия возможной ошибки. Проблема одного эмитента не должна перечеркнуть вашу финансовую цель. Теперь разберём вопросы перед первой сделкой.
🔹 Часто задаваемые вопросы
✨ Можно ли потерять деньги на облигациях?
Да, эмитент может задержать купон, не вернуть номинал или изменить график выплат. Убыток возникает и при продаже бумаги дешевле цены покупки.
Ожидание погашения уменьшает влияние котировок, но не отменяет риск заёмщика. Итог также снижают инфляция, налоги и расходы.
✨ Что произойдёт, если продать облигацию до погашения?
Сделка пройдёт по текущей рыночной цене, если найдётся покупатель. К сумме добавится НКД, а брокер удержит комиссию.
Сумма может оказаться больше или меньше первоначальных вложений. Результат зависит от ставок, эмитента, срока и спроса.
✨ Что надёжнее — ОФЗ или корпоративные облигации?
По ОФЗ обязательства несёт государство, поэтому кредитный риск обычно ниже. Однако цена этих бумаг тоже меняется вслед за процентными ставками.
По корпоративному выпуску отвечает компания, а более высокая доходность часто становится компенсацией за дополнительный риск.
✨ Почему цена облигации меняется, если купон уже известен?
Купон остаётся прежним, но на рынке появляются новые предложения. Если ставки выросли, старые выплаты выглядят скромнее, и бумага дешевеет.
При снижении ставок возможна обратная реакция, но на цену также влияют новости, срок и количество покупателей.
✨ С какой суммы можно начать покупать облигации?
Для первой сделки нужны цена бумаги, НКД и брокерская комиссия. Точная сумма зависит от выпуска и условий посредника.
Начинать разумнее с суммы, которая не потребуется для обязательных расходов, а брокера следует проверить в реестре Банка России.
🔹 Заключение — Хорошая покупка начинается не с процента, а с понимания
Хорошая покупка редко начинается с самой большой цифры на экране. Сначала стоит увидеть за бумагой заёмщика, срок, возможные потери и правила возврата денег.
Облигации становятся понятнее, когда каждая цифра отвечает на конкретный вопрос. Кто должен заплатить, сколько вы получите и сможете ли спокойно дождаться этой даты?
Откройте один выпуск, который собирались купить, и проведите семь проверок. Если какой-то ответ приходится угадывать, отложите сделку: спокойная пауза тоже помогает сохранить деньги.